Cortar financiacion xc40 y sacar uno nuevo

17 Mar 2022
41
8
Sevilla
Buenas tardes.
Hoy he pasado fotos y demás documentación de mi volvo xc40 al concesionario donde lo compré y la sorpresa ha sido mayúscula.
El coche esta perfecto para usar, es un b3 core color silver dawn con lunas tintadas,pack climate y pack driving y llantas (no de serie).(60.000km)
Me quedan 10 meses para cumplir contrato de financiación de 4 años pero he visto la oferta de 43000 del xc60 y me habia planteado tasarlo y con algo de dinero y la supuesta sobretasacion que siempre te venden pues meterme de nuevo en ese coche.
La contestación ha sido que hasta que no me queden 6 meses Volvo no me lo tasa( entiendo para seguir cobrando de los beneficios de los intereses de la financiera cetelem) y que el comercial insistiendo en una valoración le han dicho que 22000, justo el valor residual en este momento.
El concesionario "me castiga" sin tasación como si me muriera por volvo, (cosa que quería mantener la marca por la sobretasacion supuesta) queriendo que mantenga la financiación después de 3 años y ya de 2 meses en el cuarto.
Solo me dejan opción de venderlo por fuera cuyo valor de mercado esta en torno a 30.000 euros y abandonar la marca.
No obstante quisiera saber si el trato es de la marca o de este concesionario, por lo que solicito a quien me quiera ayudar algún concesionario con el que su experiencia haya sido satisfactoria y hacer allí mi consulta.Y por supuesto compartir mi experiencia y saber de alguna parecida.
Muchas gracias
 
Buenas tardes.
Hoy he pasado fotos y demás documentación de mi volvo xc40 al concesionario donde lo compré y la sorpresa ha sido mayúscula.
El coche esta perfecto para usar, es un b3 core color silver dawn con lunas tintadas,pack climate y pack driving y llantas (no de serie).(60.000km)
Me quedan 10 meses para cumplir contrato de financiación de 4 años pero he visto la oferta de 43000 del xc60 y me habia planteado tasarlo y con algo de dinero y la supuesta sobretasacion que siempre te venden pues meterme de nuevo en ese coche.
La contestación ha sido que hasta que no me queden 6 meses Volvo no me lo tasa( entiendo para seguir cobrando de los beneficios de los intereses de la financiera cetelem) y que el comercial insistiendo en una valoración le han dicho que 22000, justo el valor residual en este momento.
El concesionario "me castiga" sin tasación como si me muriera por volvo, (cosa que quería mantener la marca por la sobretasacion supuesta) queriendo que mantenga la financiación después de 3 años y ya de 2 meses en el cuarto.
Solo me dejan opción de venderlo por fuera cuyo valor de mercado esta en torno a 30.000 euros y abandonar la marca.
No obstante quisiera saber si el trato es de la marca o de este concesionario, por lo que solicito a quien me quiera ayudar algún concesionario con el que su experiencia haya sido satisfactoria y hacer allí mi consulta.Y por supuesto compartir mi experiencia y saber de alguna parecida.
Muchas gracias
Pues e la web el XC60 empieza por 56.800 €... De todas maneras, igual si cuando llegue el momento, vendes tu coche aparte, y entregas dinero para el XC60, según lo que dices, ganarías 8000 €. Que, tal y como están las financieras de coche.... da para mucho, los intereses son muy altos en estas operaciones. Y acuérdate de cuando termine la financiación exigir que te levanten la reserva de dominio, para que puedas vender el coche.... mientras sigas con financiación del mismo, hasta que pagues la última cuota, el coche no es tuyo, es de la financiera...
 
Buenas tardes.
Hoy he pasado fotos y demás documentación de mi volvo xc40 al concesionario donde lo compré y la sorpresa ha sido mayúscula.
El coche esta perfecto para usar, es un b3 core color silver dawn con lunas tintadas,pack climate y pack driving y llantas (no de serie).(60.000km)
Me quedan 10 meses para cumplir contrato de financiación de 4 años pero he visto la oferta de 43000 del xc60 y me habia planteado tasarlo y con algo de dinero y la supuesta sobretasacion que siempre te venden pues meterme de nuevo en ese coche.
La contestación ha sido que hasta que no me queden 6 meses Volvo no me lo tasa( entiendo para seguir cobrando de los beneficios de los intereses de la financiera cetelem) y que el comercial insistiendo en una valoración le han dicho que 22000, justo el valor residual en este momento.
El concesionario "me castiga" sin tasación como si me muriera por volvo, (cosa que quería mantener la marca por la sobretasacion supuesta) queriendo que mantenga la financiación después de 3 años y ya de 2 meses en el cuarto.
Solo me dejan opción de venderlo por fuera cuyo valor de mercado esta en torno a 30.000 euros y abandonar la marca.
No obstante quisiera saber si el trato es de la marca o de este concesionario, por lo que solicito a quien me quiera ayudar algún concesionario con el que su experiencia haya sido satisfactoria y hacer allí mi consulta.Y por supuesto compartir mi experiencia y saber de alguna parecida.
Muchas gracias
Yo lo hice una vez y es la 1ª y la última. Con un Golf. Quería liquidar los 4 meses que me quedaban y cuando escribí a la financiera si lo hacía me tenían que restar los 2500€ de la promoción por comprarlo financiado.

Es mucho mucho mucho más barato hacerlo en tu banco que con una financiera de coches. Lo liquidas cuando quieras. Restas importe cuando quieras, lo cambias por otro préstamo sin problema. Lo paralizas o lo amplías a tu gusto.
Vamos, que lo de las financieras es un verdadero atraco. Ya te digo q a mí no me vienen a pillar en otra.
Lo de financiarlo con el banco te lo comento por experiencia en 3 vehículos.
Y en cuanto a si te dan financiación en tu banco, si te lo da la financiera del coche te lo dan en el banco.
 
Yo lo hice una vez y es la 1ª y la última. Con un Golf. Quería liquidar los 4 meses que me quedaban y cuando escribí a la financiera si lo hacía me tenían que restar los 2500€ de la promoción por comprarlo financiado.

Es mucho mucho mucho más barato hacerlo en tu banco que con una financiera de coches. Lo liquidas cuando quieras. Restas importe cuando quieras, lo cambias por otro préstamo sin problema. Lo paralizas o lo amplías a tu gusto.
Vamos, que lo de las financieras es un verdadero atraco. Ya te digo q a mí no me vienen a pillar en otra.
Lo de financiarlo con el banco te lo comento por experiencia en 3 vehículos.
Y en cuanto a si te dan financiación en tu banco, si te lo da la financiera del coche te lo dan en el banco.
Si,entiendo perfectamente lo que dices.Pero en ese caso supongo que tienes que pagar el precio de contado del concesionario,porque las ventajas.de financiacion son con la financiera que te propone el concesionario no?.
Y la opción de futuro a 4 años tampoco te la hace tu banco,aunque es verdad que te lo puedes plantear igual si líquidas en la letra 48
 
JAD

V4L

Miembro Master
Buenas tardes.
Hoy he pasado fotos y demás documentación de mi volvo xc40 al concesionario donde lo compré y la sorpresa ha sido mayúscula.
El coche esta perfecto para usar, es un b3 core color silver dawn con lunas tintadas,pack climate y pack driving y llantas (no de serie).(60.000km)
Me quedan 10 meses para cumplir contrato de financiación de 4 años pero he visto la oferta de 43000 del xc60 y me habia planteado tasarlo y con algo de dinero y la supuesta sobretasacion que siempre te venden pues meterme de nuevo en ese coche.
La contestación ha sido que hasta que no me queden 6 meses Volvo no me lo tasa( entiendo para seguir cobrando de los beneficios de los intereses de la financiera cetelem) y que el comercial insistiendo en una valoración le han dicho que 22000, justo el valor residual en este momento.
El concesionario "me castiga" sin tasación como si me muriera por volvo, (cosa que quería mantener la marca por la sobretasacion supuesta) queriendo que mantenga la financiación después de 3 años y ya de 2 meses en el cuarto.
Solo me dejan opción de venderlo por fuera cuyo valor de mercado esta en torno a 30.000 euros y abandonar la marca.
No obstante quisiera saber si el trato es de la marca o de este concesionario, por lo que solicito a quien me quiera ayudar algún concesionario con el que su experiencia haya sido satisfactoria y hacer allí mi consulta.Y por supuesto compartir mi experiencia y saber de alguna parecida.
Muchas gracias
Esas financiaciones tipo select (bmw) o alternative (mb) siempre me parecieron un timo y el negocio del siglo para tenerte enganchado y cogerte otro coche.
Haz lo que dices: intenta venderlo por fuera y el negocio hazlo tú, no ellos.
 
Esas financiaciones tipo select (bmw) o alternative (mb) siempre me parecieron un timo y el negocio del siglo para tenerte enganchado y cogerte otro coche.
Haz lo que dices: intenta venderlo por fuera y el negocio hazlo tú, no ellos.
Coincido. Las financiaciones son un timo, 10 % TAE. Ganan ellos, no te ahorras nada.

42.300 € por un XC60---> NO SE LO CREE NADIE

Están los engaños y la letra pequeña: ej. si haces más de 10.000 km/año cuando vayas a dejarlo/devolverlo para comprarles otro te van a penalizar en la valoración de tu coche, por impoluto que esté... y más y más:

¿realmente pagas 33.100 por un XC40 // 42.300 € por XC60?,

(SACADO AHORA MISMO DE SU WEB)

(*) Volvo XC60 B5 (Gasolina) AWD Aut Essential MY25.
PVP recomendado en Península y Baleares: desde 42.300 €.
(IVA, transporte, aportación del fabricante y la Red de Concesionarios e impuesto de matriculación incluidos).


A mi ya me intentaron engañar una vez...Y ahora podéis ver cómo 33.100 € del XC40 se transforman en 40.553 € con una financiera creativa.


XC40-Ahora desde 33.100€ o desde 160€/mes*​

(*)PVP: 42.800 €. Precio financiando: 33.100 €. Entrada: 12.811,90 €. Comisión de formalización del 3,50% a pagar al contado: 710,08 €. Importe financiado: 20.288,10 €. 47 cuotas de 160 €. A los cuatro años podrás cambiarlo por otro modelo, devolverlo, o quedártelo pagando una última cuota de 19.511,13 €. Valor final garantizado para 10.000 Km anuales. Consulta en tu concesionario para otros kilometrajes disponibles. TIN: 8,49% TAE: 10,00%. Total intereses: 6.743,03 €. Coste total del crédito: 7.453,11 €. Importe total adeudado: 27.741,21 €. Precio total a plazos: 40.553,11 €.


¿¿alguien calcula en cuanto aumentan los 42.300 € del XC60???
 
Última edición:
  • Like
Reactions: wierner
Coincido. Las financiaciones son un timo, 10 % TAE. Ganan ellos, no te ahorras nada.

42.300 € por un XC60---> NO SE LO CREE NADIE

Están los engaños y la letra pequeña: ej. si haces más de 10.000 km/año cuando vayas a dejarlo/devolverlo para comprarles otro te van a penalizar en la valoración de tu coche, por impoluto que esté... y más y más:

¿realmente pagas 33.100 por un XC40 // 42.300 € por XC60?,

(SACADO AHORA MISMO DE SU WEB)


(*) Volvo XC60 B5 (Gasolina) AWD Aut Essential MY25.
PVP recomendado en Península y Baleares: desde 42.300 €.
(IVA, transporte, aportación del fabricante y la Red de Concesionarios e impuesto de matriculación incluidos).


A mi ya me intentaron engañar una vez...Y ahora podéis ver cómo 33.100 € del XC40 se transforman en 40.553 € con una financiera creativa.


XC40-Ahora desde 33.100€ o desde 160€/mes*​

(*)PVP: 42.800 €. Precio financiando: 33.100 €. Entrada: 12.811,90 €. Comisión de formalización del 3,50% a pagar al contado: 710,08 €. Importe financiado: 20.288,10 €. 47 cuotas de 160 €. A los cuatro años podrás cambiarlo por otro modelo, devolverlo, o quedártelo pagando una última cuota de 19.511,13 €. Valor final garantizado para 10.000 Km anuales. Consulta en tu concesionario para otros kilometrajes disponibles. TIN: 8,49% TAE: 10,00%. Total intereses: 6.743,03 €. Coste total del crédito: 7.453,11 €. Importe total adeudado: 27.741,21 €. Precio total a plazos: 40.553,11 €.


¿¿alguien calcula en cuanto aumentan los 42.300 € del XC60???
TAE DEL 10% 😱
 
Hay que estar muy despistado ( por decirlo de algún modo ) para meterse en operaciones de ese estilo con taes de doble dígito y el valor de la "cosa" cayendo un 20% anual.. muy despistado.
 
Pues e la web el XC60 empieza por 56.800 €... De todas maneras, igual si cuando llegue el momento, vendes tu coche aparte, y entregas dinero para el XC60, según lo que dices, ganarías 8000 €. Que, tal y como están las financieras de coche.... da para mucho, los intereses son muy altos en estas operaciones. Y acuérdate de cuando termine la financiación exigir que te levanten la reserva de dominio, para que puedas vender el coche.... mientras sigas con financiación del mismo, hasta que pagues la última cuota, el coche no es tuyo, es de la financiera...
Efectivamente, en su web Volvo XC60 pone "Compra desde 56.850 €" ,

pero MAGIA !! en un poco más abajo dice:

Volvo XC60 ahora desde 43.600 € o desde 250 €/mes​

(IVA, transporte, aportación del fabricante y la Red de Concesionarios e impuesto de matriculación incluidos)

Menudo chollo, 13.000 euros de descuento, y encima financiado, sin tener que pagar al contado ...

¿Donde hay que apuntarse? ¿Sera cierto? ¿No acabaré pagando bastante más?

SI BUSCAS ACABAS ENCONTRANDO LA LETRA PEQUEÑA:

Comisión de formalización del 3,5% a pagar al contado: 1.153,18. TAE: 10,31%. Total intereses: 8.310,18 €. Coste total del crédito: 9.463,36 €. =(Intereses 13.81 %)

¿Ingeniería financiera o timo?
que cada uno opine, pero es un intento de engaño tan claro que no se cómo lo permiten las autoridades.
 
Buenas.
Necesito un buen coche por mi trabajo. No soy autónomo y hago 200 kms todos los días. NO quiero pagarlo entero ya que me envejecen bastante rápido, y todavía perderían mas valor que la plusvalía que te da la casa.Lo sé, voy a estar pagando coches hasta que me jubile, lo tengo asumido.
Siempre he hecho este plan con Audi porque como he dicho, mi opción no es quedarme con el coche en propiedad, y siempre he obtenido sobretasaciones de 6, 7 y hasta 8.000 euros por encima de su valor residual, eso si, con Audi.El modelo es pagar una entrada, pagar las cuotas, recuperar la entrada o casi, a través de la sobretasación, y vuelta a empezar. Así había sido hasta ahora.
Por eso me he llevado una sorpresa con Volvo en mi primera vez con ellos. La depreciación ha sido brutal o al menos la tasación ofrecida.
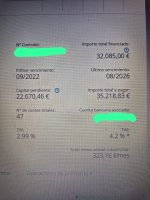
Las condiciones de financiación Volvo fueron muy buenas con un TIN del 2,99 y un TAE de 4,20% respectivamente. No se puede generalizar. Cada persona tiene sus circunstancias y para mi prima la seguridad de un coche nuevo en carretera por muchas cuestiones.
 

Adjuntos

  • WhatsApp Image 2025-09-25 at 08.58.26.jpeg
    WhatsApp Image 2025-09-25 at 08.58.26.jpeg
    665,7 KB · Visitas: 13
Buenas.
Necesito un buen coche por mi trabajo. No soy autónomo y hago 200 kms todos los días. NO quiero pagarlo entero ya que me envejecen bastante rápido, y todavía perderían mas valor que la plusvalía que te da la casa.Lo sé, voy a estar pagando coches hasta que me jubile, lo tengo asumido.
Siempre he hecho este plan con Audi porque como he dicho, mi opción no es quedarme con el coche en propiedad, y siempre he obtenido sobretasaciones de 6, 7 y hasta 8.000 euros por encima de su valor residual, eso si, con Audi.El modelo es pagar una entrada, pagar las cuotas, recuperar la entrada o casi, a través de la sobretasación, y vuelta a empezar. Así había sido hasta ahora.
Por eso me he llevado una sorpresa con Volvo en mi primera vez con ellos. La depreciación ha sido brutal o al menos la tasación ofrecida.
Las condiciones de financiación Volvo fueron muy buenas con un TIN del 2,99 y un TAE de 4,20% respectivamente. No se puede generalizar. Cada persona tiene sus circunstancias y para mi prima la seguridad de un coche nuevo en carretera por muchas cuestiones.
No se Audi, pero en Volvo me temo que si lo financias el valor de recompra es lo que estiman como valor residual, así viene en las "ofertas" de su web. Te pueden facilitar ese futuro valor residual cuando lo compras nuevo, pero pide la letra pequeña, porque verás algo tipo: "Valor final garantizado para 10.000 Km anuales."

En el caso del XC60 más básico financiado, está un poco escondido el dato, pero se puede encontrar: A los tres años podrás cambiarlo por otro modelo, devolverlo, o quedártelo pagando una última cuota de 32.508,28 €.


Haciendo 200 km diarios te lo valorarán aun más bajo que su valor residual tipo.

Por cierto, cómo ha subido el TAE desde el 2022 !!!
 
Última edición:
En formalidad comercial, y en mecánica en particular siempre se ha hablado muy bien en este foro del de Ávila, Eurocatur.
 
Buenas tardes.
Hoy he pasado fotos y demás documentación de mi volvo xc40 al concesionario donde lo compré y la sorpresa ha sido mayúscula.
El coche esta perfecto para usar, es un b3 core color silver dawn con lunas tintadas,pack climate y pack driving y llantas (no de serie).(60.000km)
Me quedan 10 meses para cumplir contrato de financiación de 4 años pero he visto la oferta de 43000 del xc60 y me habia planteado tasarlo y con algo de dinero y la supuesta sobretasacion que siempre te venden pues meterme de nuevo en ese coche.
La contestación ha sido que hasta que no me queden 6 meses Volvo no me lo tasa( entiendo para seguir cobrando de los beneficios de los intereses de la financiera cetelem) y que el comercial insistiendo en una valoración le han dicho que 22000, justo el valor residual en este momento.
El concesionario "me castiga" sin tasación como si me muriera por volvo, (cosa que quería mantener la marca por la sobretasacion supuesta) queriendo que mantenga la financiación después de 3 años y ya de 2 meses en el cuarto.
Solo me dejan opción de venderlo por fuera cuyo valor de mercado esta en torno a 30.000 euros y abandonar la marca.
No obstante quisiera saber si el trato es de la marca o de este concesionario, por lo que solicito a quien me quiera ayudar algún concesionario con el que su experiencia haya sido satisfactoria y hacer allí mi consulta.Y por supuesto compartir mi experiencia y saber de alguna parecida.
Muchas gracias
A mi me pasó lo mismo. Fuera de la casa me taparon el vehículo por 3.500 euros más.
 
Yo lo hice una vez y es la 1ª y la última. Con un Golf. Quería liquidar los 4 meses que me quedaban y cuando escribí a la financiera si lo hacía me tenían que restar los 2500€ de la promoción por comprarlo financiado.

Es mucho mucho mucho más barato hacerlo en tu banco que con una financiera de coches. Lo liquidas cuando quieras. Restas importe cuando quieras, lo cambias por otro préstamo sin problema. Lo paralizas o lo amplías a tu gusto.
Vamos, que lo de las financieras es un verdadero atraco. Ya te digo q a mí no me vienen a pillar en otra.
Lo de financiarlo con el banco te lo comento por experiencia en 3 vehículos.
Y en cuanto a si te dan financiación en tu banco, si te lo da la financiera del coche te lo dan en el banco.


Hace un tiempo (3 o 4 años) hubo un debate en el foro, bastante interesante, sobre los descuentos por financiación con ellos, el tiempo de permanencia y la penalización por cancelación antes de cumplir la permanencia.

Algunas marcas trabajan con su propia financiera, pero en el caso de Volvo, trabaja (o trabajaba) con Cetelem. El tema es la siguiente, Volvo tiene un convenio con Cetelem en el que Cetelem les paga una comisión (al concesionario) por cada cliente que financie con ellos. Volvo aplica el descuento adicional por financiación, pero no pierde dinero, puesto que con las comisiones que reciben de Cetelem, ganan mas. Esas comisiones las reciben mensualmente y por eso lo de la permanencia y la "amenaza" de tener que devolver el descuento en caso de no cumplir. Yo financié mi anterior V60 2014 con Cetelem, y muchos otros también. Yo necesitaba financiarlo, pero otros, aun no necesitándolo, lo financiaban por el descuento. Y luego surgió la duda... ¿Qué pasa si cancelo la financiación antes de cumplir la permanencia? ¿Tendré que devolver el descuento?

Si revisamos los contratos de financiación firmados, no aparece reflejada ninguna permanencia. Debemos tener en cuenta que en una operación de este tipo, intervienen 3 partes: vendedor, comprador y financiera, pero los contratos que se firman, se hacen entre 2 partes: el vendedor con el comprador (factura de venta del coche). El comprador con la financiera (financiación). El vendedor con la financiera (comisiones). Nosotros solamente tenemos copia de 2 de esos contratos, los que nos afectan a nosotros. Centrándonos en la financiación, el vendedor no tiene acceso a los datos de esa financiación. No tiene forma de saber si estamos pagando religiosamente, o hemos cancelado la financiación a los 2 dias. Alguno dirá que la financiera informa al vendedor, pero no nos olvidemos de la LOPD (Ley Orgánica de Protección de Datos). La financiera no puede darle información sobre el estado de nuestro préstamo al vendedor.

Como no tenemos copia del contrato entre vendedor y financiera, solo podemos especular de como funcionan, y yo supongo que, cada mes, van pagando el importe de las comisiones correspondientes al total de financiaciones activas. Pero lo que tengo claro es que no pueden suministrar ningún tipo de dato adicional que permita al vendedor saber que financiaciones siguen activas, porque estarían proporcionando información personal, protegida por la LOPD. En el caso de que amortizase el préstamo con Cetelem anticipadamente, el concesionario no tiene forma legal de saberlo, y si recibiese una llamada del concesionario reclamando algo, entonces podría denunciarles. Y las multas por protección de datos no son pequeñas.

En aquel momento, hubo quien se planteaba, financiarlo para aprovecharse del descuento, y una vez firmado, ejercitar el derecho de desistimiento (creo que eran 15 días) del préstamo, sin penalizaciones. Y así, en la practica, era como si recibieras el descuento por financiación, pero habiéndolo pagado de golpe (o financiándolo a través de tu propio banco que era mas barato).